بلاگ
 اعتبار سنجی
اعتبارسنجی اقتصادی از منظر حقوق عمومی
اعتبارسنجی اقتصادی به منظور رتبه بندی و امتیازدهی اعتباری مشتریان بانکها انجام میشود تا آنها بتوانند برای اعطای وام و تسهیلات به مشتریان خود با دانستن نمره و رتبه اعتباری آنها تصمیم بهتری بگیرند. یک شرکت اعتبارسنجی باید بتواند از طریق جمع آوری دادهها و اطلاعات مالی مشتریان بانکها از طریق تکنیکها و روشهای مختلف نمره و رتبه اعتباری مشتریان را تخمین بزند.
 اعتبار سنجی
الگوی جامع مدیریت ریسک اعتباری در نظام بانکداری ایران
ریسک اعتباری عنوانی است که در هر بانک هر کشوری بسیار مهم و حائز اهمیت خواهد بود. هر بانکی در هر کشوری که وام و تسهیلات ارائه میدهد، باید بتواند از راهها و روشهای مختلف ریسک اعتباری خود را مدیریت کند تا متضرر نشود. در نظام بانکداری ایران برای مدیریت ریسک اعتباری الگوهای خاصی در زمینه بانکداری اسلامی و غربی تالیف شده است.
 اعتبار سنجی
فاکتورهای تعیین کننده رتبه اعتباری افراد حقیقی
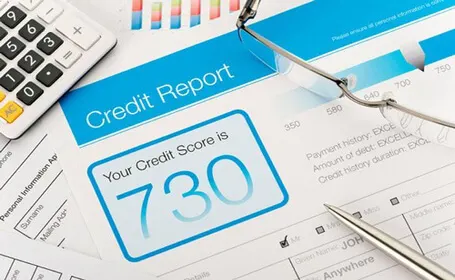
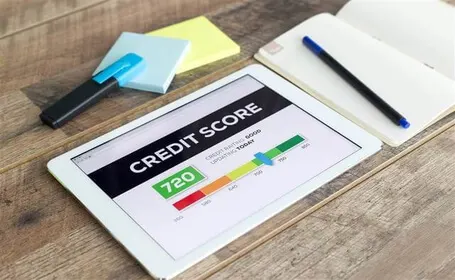
رتبه اعتباری از خدمات مهم و تاثیر گذار یک شرکت اعتبارسنجی است. این شرکتها دارای سامانههایی هستند که از روی دادهها و اطلاعات مالی مشتریان بانکها، رتبه اعتباری آنها را حدس میزنند. رتبه اعتباری بر اساس نمره و امتیاز اعتباری که میگیرند که معمولا بین 300 تا 800 است؛ تخمین زده میشود. پنج عامل و فاکتور اصلی و تعیین کننده برای اعتبارسنجی و محاسبه نمرات اعتباری وجود دارد.
 اعتبار سنجی
خوشه بندی اعتباری مشتریان برای ارائه تسهیلات متناسب
یک شرکت اعتبارسنجی برای ارائه تسهیلات متناسب به هر مشتری اقدام به خوشه بندی اعتباری آنها میکند. این شرکتها برای اعتبارسنجی مشتریان خود به دسترسی به اطلاعات و دادههای مالی آنها از طریق استعلام از بانک مرکزی دارند. وام و تسهیلات اعطا کردن به مشتریان همواره در ذات خود با ریسک همراه است.
 اعتبار سنجی
تحلیل تاثیر متغیرهای کلان اقتصادی بر ریسک اعتباری بانکها
در هر کشوری متغیرهای کلان اقتصادی میتواند بر روی ریسک اعتباری بانکها تاثیر بگذارد. هرچند آژانسهای اعتبارسنجی بتوانند با ارائه راهکارهایی چون رتبه بندی اعتباری مشتریان بانکها بتوانند تا حدود زیادی به مدیریت ریسک اعتباری آنها کمک کنند اما باز هم متغیرهای کلان اقتصادی میتوانند تاثیرگذار باشند. متغیرهای اقتصادی در هر کشوری با هر نوع بازار مالی متفاوت هستند.
 اعتبار سنجی
نظام رتبه بندی شرکتها در دنیا
یک شرکت اعتبارسنجی، یک آژانس مستقل دارای سامانه جامع استعلام بانکی و اعتبارسنجی است که به بانکها و موسسات مالی و اعتباری تسهیلات و وام دهنده کمک میکند تا ریسک اعتباری خود را مدیریت کنند. وظیفه و مسئولیت آنها در مورد احتمال اینکه یک فرد حقیقی و حقوقی یا صاحب یک کسب و کار تعهدات مالی خود را در موعد مقرر و به طور کامل انجام میدهد، است.
 اعتبار سنجی
مدیریت ریسک اعتباری مشتریان بانکی با استفاده از ماشین بردار تصمیم بهبود یافته با الگوریتم ژنتیک با رویکرد داده کاوی
ریسک اعتباری یکی از مهمترین خطراتی است برای بانکهایی که به مشتریان حقیقی و حقوقی و کسب و کارهای مختلف وام و تسهیلات اعطا میکنند. همانطور که میدانید یکی از بخشهای مهم سیستم مالی، بانکها هستند که نقش بسزایی در تامین اعتبار بخشهای مختلف اقتصادی ایفا میکنند. ریسک اعتباری مربوط به احتمال عدم استفاده تسهیلات بانکی در کلیه تعهدات مالی است
 اعتبار سنجی
درک بهترین امتیازات اعتباری
امتیازات اعتباری که از طریق سامانه اعتبارسنجی به دست میآید، ابزاری برای تصمیم گیری است که وام دهندگان از آنها استفاده میکنند تا بتوانند پیش بینی کنند که احتمال دارد مشتریان به موقع وام خود را بازپرداخت کنند یا خیر. امتیازات اعتباری بعضا به عنوان امتیاز ریسک اعتباری نیز خوانده میشوند.
 اعتبار سنجی
ارزیابی قراردادها و شیوه اعطای تسهیلات در بانکداری بدون ربا
اگر بخواهیم بر پایه منابع فقهی و سیستم بانکداری اسلامی، بانکها را تقسیم بندی کنیم این تقسیم بندی به دو صورت بانکداری ربوی و بانکداری بدون ربا انجام میشود. آنچه که در غرب به آن بانکداری گفته میشود در واقع بانکداری ربوی و آنچه که کشورهای اسلامی به دنبال آن هستند، پیاده کردن و بهره برداری از سیستم بانکداری بدون ربا در اعطای وام و تسهیلات است.