رتبه اعتباری چیست و از کجا اعتبار می گیرد؟
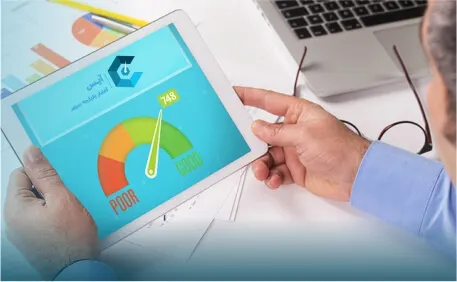
رتبه اعتباری یک کمیت از رفتار اعتباری شخص در 105 مجموعه اقتصادی است پرداخت سر موعد اقساط باعث رتبه اعتباری خوب و بر عکس باعث نمره منفی است.اطلاعات پرداخت قبوض، جریمه رانندگی، سابقه خرید قسطی و محکومیت مالی و ... نیز در آینده در رتبه اعتباری موثر می باشند. گزارش اعتباری یک معرفی نامه و یک کارنامه اشخاص است برای شناخت او در زمینه متعهد بودن در قراردادهای. یک بانک و یا یک شعبه بیمه و .... بر اساس این گزارش تصمیم می گیرندد به او ارائه تسهیلات داشته باشند و یا خیر.
شکل گیری رتبه اعتباری
رتبه اعتباری مقیاسی است که بر اساس رفتارهای اعتباری پیشین هر شخص حقیقی یا حقوقی در 105 مجموعه داخل کشور شامل بانکها، موسسات اعتباری، شرکت های بیمه، کارگزاریها، لیزینگ و ... که با استفاده از فرمولهای استاندارد اعتبارسنجی تخمینی از میزان ریسک اعتباری اشخاص را ارائه میدهد. پرداخت بهموقع صورت حسابها و اقساط تسهیلات دریافت شده باعث میشود رتبه اعتباری مناسبی به افراد تعلق گیرد و عدم پرداخت بهموقع اقساط و یا وجود نقاط منفی مانند چک برگشتی تاثیر زیادی بر گزارش اعتباری اشخاص خواهد داشت. در حال حاضر سابقه رفتار اعتباری 8 سال اخیر اشخاص در سامانه اعتبارسنجی موجود میباشد و بر رتبه اعتباری و گزارش اعتباری ایشان اثر میگذارد.
اگر شخص اقساط خود را به موقع پرداخت کرده باشد، گزارش رتبه اعتباری او مثبت و اگر در پرداخت اقساط تاخیر داشته باشد گزارش رتبه اعتباری او دارای سابقه اعتباری منفی خواهد بود. همچنین تعهدات فعلی هر متقاضی نیز مانند وام های در حال تسویه و دیگر تعهدات مشابه در این رتبه بندی در نظر گرفته می شود. همچنین در آینده ای نزدیک علاوه بر سوابق بانکی، در مراحل تخصصی تر، اطلاعات مربوط به پرداخت قبوض، جرائم راهنمایی و رانندگی، سابقه خریدهای قسطی، سابقه محکومیت، چک های برگشتی و بسیاری از موارد دیگر هم به این سیستم متصل خواهد شد و به کامل ترین شکل ممکن، و در عین حال ساده ترین الگوی قابل رصد، داده های مورد نیاز برای شکل دهی اعتبار سنجی(اعتبارسنجی) هر ایرانی در قالب یک گزارش معتبر در سامانه نمایش داده خواهد شد.(میتونی همین الان با دریافت کارنامه مشتریانت رو بررسی کنی)

درباره رتبه اعتباری
شناخت فرد بوسیله عملکرد او
در حقیقت، گزارش اعتباری، معرفی نامه ای است که کارنامه و عملکرد اعتباری شخص در زمینه پایبندی او به ایفای تعهداتش را نشان می دهد. از این رو وقتی این شخص برای دریافت تسهیلات به شعبه بانک مراجعه کند، متصدی شعبه با دریافت و ارزیابی رتبه اعتباری او متوجه خواهد شد این شخص تا چه میزان به تعهداتش پایبند بوده است. یک شرکت بیمه می تواند به همین گونه، میزان ریسک پذیری قرارداد جدید را ارزیابی کند. یک شرکت پیمانکاری می تواند از طریق این داده، شمایی کلی از رفتار مالی متقاضیان همکاری را به دست آورد.
یک شرکت ارائه دهنده خدمات لیزینگ همچنین می تواند از رتبه اعتباری متقاضیان، دورنمای ارائه خدمات به آن ها را به دست آورد. مجموعه ی داده های شکل دهنده ی رتبه اعتباری، از طریق اطلاع از رفتارهای مالی و اجتماعی شرکت ها و دیگر افراد منجر به درک صحیحی از وضعیت پیش رو برای اخذ بهترین تصمیم خواهد بود.